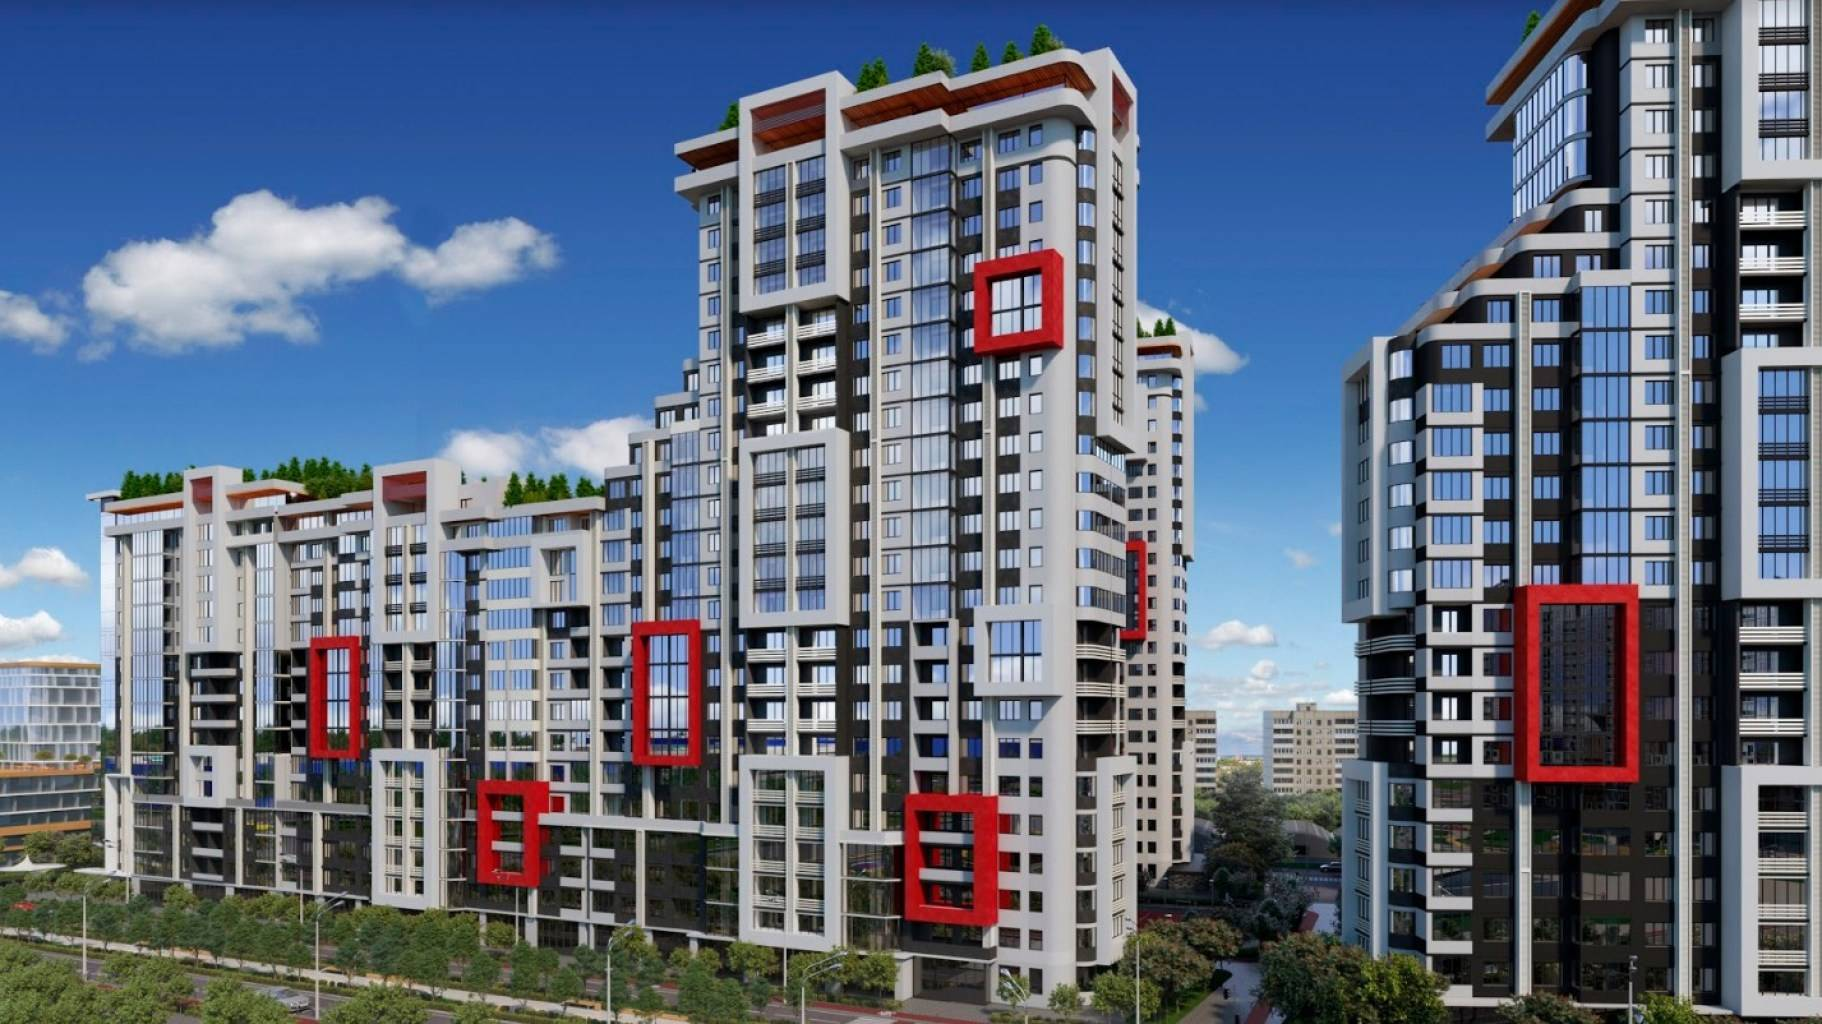
Інвестування в первинну нерухомість незмінно приваблює покупців сучасними ергономічними плануваннями, новими інженерними комунікаціями, енергоефективними фасадами та облаштованою закритою прибудинковою територією. Проте купівля квартири на етапі будівництва несе в собі специфічні ризики: затримки введення будинку в експлуатацію, надійність забудовника та юридична чистота схеми залучення коштів інвесторів. Якщо для придбання залучається державне пільгове фінансування, вимоги до ретельності перевірки об'єкта зростають удвічі.
Щоб уникнути юридичних помилок та захистити свій капітал, необхідно детально вивчити офіційні умови єОселі згідно з сайтом Ощадбанку, де чітко розмежовано нормативні вимоги до первинного ринку, майнових прав та ступеня будівельної готовності житлового комплексу. Державний банк кредитує виключно ті будівельні майданчики, які успішно пройшли багатоетапний аудит фінансової спроможності та отримали обов'язкову банківську акредитацію.
Вимоги до девелопера та критерії площі житла
-
Обов'язкова акредитація забудовника: банк фінансує придбання майнових прав або спеціального майнового права лише у тих девелоперів, які уклали генеральні договори про співпрацю та суворо дотримуються графіків будівництва;
-
Початковий авансовий внесок: для квартир на первинному ринку власний платіж позичальника становить від 30% вартості нерухомості (на відміну від вторинного ринку, де поріг починається від 20%, а для молоді віком до 25 років — від 10%);
-
Нормативна площа та гранична вартість: ліміт площі становить 52,5 кв. м для 1–2 осіб плюс 21 кв. м на кожного наступного члена сім'ї; вартість одного квадратного метра не повинна перевищувати опосередковану вартість Мінрозвитку, помножену на коефіцієнт два для міст-мільйонників (із допустимим перевищенням до 10%, яке сплачується покупцем);
-
Юридична модель забезпечення зобов'язань: на етапі зведення будинку в заставу банку передаються майнові права на об'єкт незавершеного будівництва, а після здачі споруди в експлуатацію та державної реєстрації права власності оформлюється класична іпотека готової квартири;
-
Фіксована відсоткова ставка: 3% або 7% річних протягом перших 10 років користування (з 11-го року ставка становить 6% або 10% відповідно) на термін до 20 років із максимальною сумою кредиту до 6 млн грн;
-
Стандарти енергоефективності та матеріалів: об'єкт будівництва повинен відповідати сучасним державним будівельним нормам, забезпечуючи теплоізоляцію та наявність автономних джерел живлення.
Фінансовий супровід та страхування майнових прав
Оформлення пільгового кредиту на новобудову передбачає прозорий графік супутніх витрат: разову банківську комісію 1% від суми позики, плату за відкриття поточного рахунку (200 грн), послуги безготівкового переказу коштів на рахунок забудовника (750 грн), державний збір до Пенсійного фонду в розмірі 1%, а також щорічне страхування майнових прав (до 0,25% від вартості об'єкта). Всі ці тарифи є фіксованими та зафіксовані у кредитному договорі.
Такий всебічний багаторівневий контроль гарантує, що ваші заощадження інвестуються виключно в законне та захищене житло, мінімізуючи будь-які будівельні ризики девелопера. Крім того, наявність акредитації в державному банку сигналізує ринку про найвищий рівень надійності проєкту.
У результаті позичальник отримує високоліквідну сучасну нерухомість у новому будинку без страху перед зупинкою будівельних робіт, формуючи надійну матеріальну основу для власного майбутнього та добробуту всієї родини.